
Se llama adaptación hedónica, y probablemente ya lo tienes.
Emilio Corona / Embajador
Imagina que por fin consigues ese aumento de sueldo que llevas meses esperando. O que te compras el coche que querías. O que te mudas al departamento que soñabas.
¿Cómo te sientes? Bien. Muy bien.
¿Y seis meses después?
Exactamente igual que antes.
Eso tiene nombre. Se llama adaptación hedónica, y es posiblemente el concepto más poderoso y más ignorado de las finanzas personales modernas. No aparece en los cursos de inversión. No lo mencionan los influencers de dinero. Y sin embargo, opera silenciosamente en cada decisión económica que tomas.
Tu cerebro tiene un termostato de felicidad
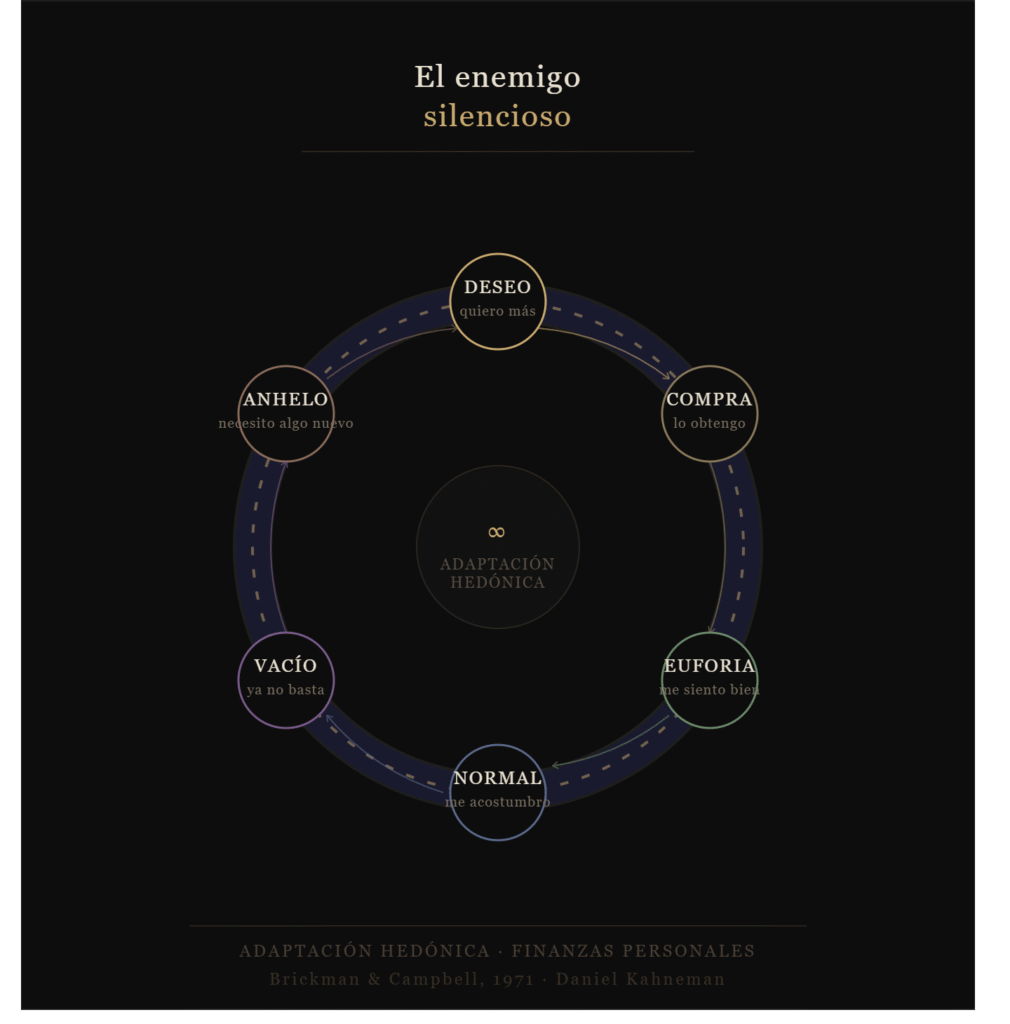
La adaptación hedónica fue descrita por primera vez en 1971 por los psicólogos Brickman y Campbell como un “punto fijo” de bienestar al que inevitablemente regresamos después de cualquier evento, ya sea positivo o negativo. Ganas más dinero: subes. Pasan unos meses: vuelves a tu nivel base. Te compras algo nuevo, subes. Pasan unas semanas, vuelves al mismo punto.
El cerebro humano se adapta. Eso que antes te llenaba de alegría se convierte en tu nuevo normal. Y entonces necesitas más para sentir lo mismo.
El Premio Nobel de Economía Daniel Kahneman pasó décadas estudiando esta relación entre dinero y felicidad, y sus conclusiones son incómodas: a partir de cierto nivel de ingresos, más dinero no se traduce en más bienestar emocional en el día a día. No porque el dinero no importe, sino porque nos adaptamos a él casi de inmediato.
Este mecanismo es brillante desde el punto de vista evolutivo: nos permite recuperarnos de las pérdidas y no quedar paralizados por el dolor. El problema es que también aplica al placer. Lo que hoy te emociona, mañana es parte del paisaje.
Por qué esto arruina silenciosamente tus finanzas
Aquí está la trampa: el sistema económico actual está construido exactamente sobre este mecanismo.
Cada vez que te adaptas a un nivel de vida, aparece algo nuevo que te promete volver a sentirte bien, el siguiente modelo de teléfono, el siguiente viaje, el siguiente coche. No es casualidad. Es el motor del consumismo.
El resultado es un ciclo que se retroalimenta: ganas más → gastas más → te adaptas → necesitas más para sentirte igual → gastas más. Y mientras tanto, tu patrimonio no crece. Tu libertad financiera tampoco.
Hay un término para esto que ya mencionamos antes: la inflación del estilo de vida. Pero la raíz psicológica de ese fenómeno es la adaptación hedónica. Sin entenderla, los consejos de “gasta menos” o “ahorra el 20%” son como decirle a alguien que tiene hambre que simplemente coma menos.
El problema no está en la voluntad. Está en el diseño del juego.
El libro que nadie en finanzas personales quiere discutir
En 2020, el inversor y empresario Bill Perkins publicó Morir con Cero (Die with Zero), un libro que va exactamente a contracorriente de todo lo que te enseñaron sobre el dinero.
Su tesis es provocadora: la mayoría de las personas mueren con demasiado dinero ahorrado. Y eso, argumenta Perkins, es un fracaso, no un éxito.
Espera. ¿Morir con dinero es un fracaso?
Sí. Porque ese dinero representó tiempo de vida que no aprovechaste. Experiencias que pospusiste. Momentos que no tuviste porque “todavía no era el momento adecuado”.
Perkins introduce un concepto que vale la pena guardar: los dividendos de memoria. Son las experiencias que no solo te dan alegría en el momento, sino que siguen generando valor emocional años después. Un viaje con tus hijos cuando son pequeños, una aventura que siempre quisiste vivir, tiempo con una persona que ya no estará mañana. Esos recuerdos tienen un rendimiento compuesto que ninguna inversión financiera puede replicar.
Y aquí está el punto que conecta todo: las experiencias tienen una característica que los bienes materiales no tienen. La adaptación hedónica opera de forma mucho más lenta en ellas.
Por qué las experiencias ganan siempre a las cosas
La ciencia del bienestar lleva años documentando lo mismo: el placer que produce comprar algo material se desvanece rápidamente. Nos adaptamos a la casa nueva, al coche nuevo, al teléfono nuevo.
Pero los recuerdos de experiencias no funcionan así. Tienen una permanencia distinta: los revivimos, los contamos, los compartimos. Con el tiempo, incluso se vuelven más valiosos porque se integran a nuestra identidad.
Perkins lo entiende desde el ángulo financiero: si el objetivo del dinero es maximizar el bienestar a lo largo de tu vida, entonces gastar en experiencias tiene un mejor rendimiento que acumular posesiones. Y además, hay una variable que la mayoría ignora completamente en sus planes financieros:
Tu cuerpo envejece.
Lo que puedes hacer a los 30 no siempre puedes hacerlo a los 60. Hay viajes que tu espalda te permitirá a los 35 que no te permitirá a los 65. Hay momentos con personas que solo existen ahora. Perkins dice: no dejes para después lo que solo puedes vivir hoy.
Entonces, ¿dejar de ahorrar?
No. Eso sería malinterpretar el argumento por completo.
La propuesta no es irresponsabilidad financiera. Es intencionalidad. Es hacerte una pregunta que muy pocas personas se hacen con seriedad:
¿Para qué estás acumulando?
Si la respuesta es “para sentirme seguro”, está bien. Eso es legítimo. Pero entonces define cuánto es suficiente para esa seguridad. Porque sin un número concreto, el umbral de “suficiente” siempre se va a mover hacia adelante, empujado exactamente por la adaptación hedónica.
Si la respuesta es “para disfrutar cuando sea mayor”, pregúntate si estás asumiendo que tendrás la misma salud, la misma energía y las mismas personas a tu alrededor. Porque eso no está garantizado.
La adaptación hedónica y la filosofía de Morir con Cero no son conceptos opuestos a la prudencia financiera. Son una advertencia contra el automatismo: ahorrar sin propósito, acumular sin dirección, posponer sin razón.
Tres preguntas que vale la pena hacerte hoy
No te voy a dar una lista de pasos. Te voy a dejar tres preguntas que, si las respondes con honestidad, van a cambiar la forma en que piensas en tu dinero:
¿A qué estás adaptado que antes era un lujo? Piénsalo en serio. ¿Qué nivel de vida das por sentado que hace cinco años hubiera sido un sueño? Ahí está operando la adaptación hedónica.
¿Qué experiencia llevas posponiendo porque “todavía no es el momento”? Ese viaje, ese proyecto, ese tiempo con alguien importante. ¿Por qué no ahora?
¿Cuánto es suficiente para ti? No un número vago. Un número real, con contexto. Porque si no tienes esa respuesta, vas a seguir corriendo hacia un horizonte que siempre se aleja.
Para cerrar
El enemigo más sofisticado de tus finanzas no es la inflación. No es la deuda. No es la falta de conocimiento.
Es el mecanismo con el que tu cerebro procesa el placer y lo convierte en expectativa. Es la certeza de que lo que tienes hoy dejará de ser suficiente mañana, no porque tu vida cambió, sino porque te adaptaste.
Entender la adaptación hedónica no es una excusa para gastar sin control. Es una invitación a gastar con intención. A saber qué compras te dan felicidad real y duradera, y qué compras solo te dan un subidón temporal que te volverá a dejar en el mismo punto de siempre.
Porque al final, la riqueza más importante no se mide en lo que acumulas. Se mide en la distancia entre lo que tienes y lo que necesitas para estar bien.
¿Te has dado cuenta de algo a lo que te has adaptado sin notarlo? ¿Un nivel de vida, un gasto recurrente, un estilo de consumo? A veces reconocerlo ya es el primer paso.
Fuentes y lecturas recomendadas
- Bill Perkins — Morir con Cero: Sácale todo el provecho a tu dinero y a tu vida (Ediciones Obelisco, 2020)
- Brickman, P. & Campbell, D.T. — “Hedonic Relativism and Planning the Good Society” (1971)
- Daniel Kahneman — Investigación sobre dinero, bienestar y toma de decisiones (Premio Nobel de Economía 2002)
- Fundación Mapfre — “Adaptación hedónica y finanzas personales” (2023)
- Yorokobu — “Adaptación Hedónica: El secreto de por qué la felicidad material no dura” (2025)
- El Imparcial — “La trampa de lucir rico: la adaptación hedónica en las finanzas personales” (2024)
*Este artículo tiene fines meramente educativos e informativos: no constituye un consejo financiero o una recomendación de inversión*