
Dalia Jiménez / Embajadora
Seguramente has escuchado que “el que es pobre es porque quiere” o que para alcanzar la libertad financiera solo falta “echarle ganas”. En el discurso financiero convencional, se repite como un mantra que el ahorro depende exclusivamente de la disciplina individual. Sin embargo, esta afirmación ignora una dimensión vital: las condiciones estructurales.
En México, la voluntad individual choca diariamente contra una pared de salarios estancados e inflación. Desde el trabajador de una maquila en la frontera hasta el profesionista en una gran ciudad, la capacidad de ahorro no es solo una métrica de voluntad, sino un reflejo de la posición que ocupamos en la estructura social.
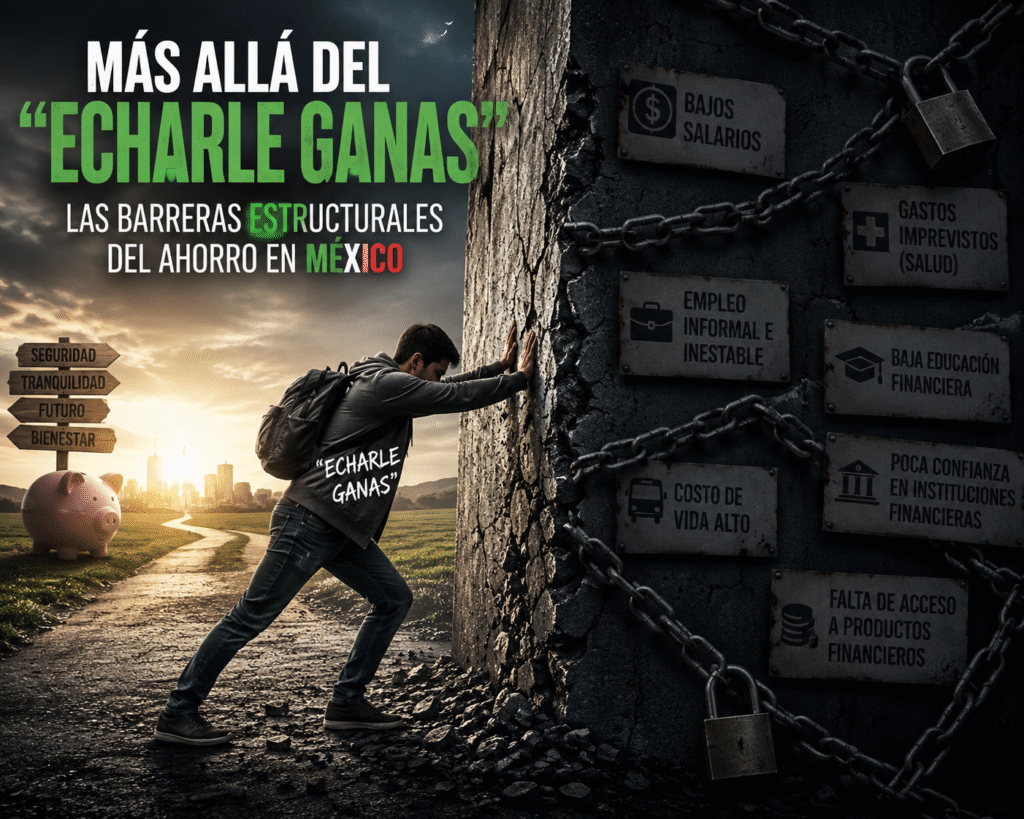
El ahorro como fenómeno social, no solo individual
Desde la sociología, el ahorro no puede entenderse únicamente como una elección. Es el resultado de una arquitectura económica. El ingreso promedio de la clase trabajadora está diseñado, teóricamente, para cubrir lo básico; no obstante, factores externos erosionan el poder adquisitivo constantemente.
Según datos del INEGI, la mayor parte del gasto en los hogares mexicanos se destina a alimentación, transporte y servicios básicos. Para millones, esto deja un margen de ingreso disponible prácticamente inexistente. Aquí, el ahorro no es una opción postergada, en muchos casos, se acerca a una imposibilidad práctica.
Vivir en la informalidad o con ingresos variables genera un entorno de incertidumbre donde las decisiones financieras se orientan, por pura supervivencia, al corto plazo. El ahorro pierde prioridad no por falta de educación financiera, sino por la urgencia de resolver el presente.
Para entender este comportamiento, no basta con la economía; es necesario un enfoque sociológico, como menciona Pierre Bourdieu. Nuestras prácticas económicas están influenciadas por el habitus (esquemas de pensamiento formados por nuestro entorno). En contextos de precariedad, el enfoque en el “hoy” no es falta de disciplina, sino una adaptación lógica: si el capital económico es limitado y el futuro es incierto, el horizonte de planeación se reduce.
¿Satisfacción inmediata o futuro clausurado?
Es común criticar a las nuevas generaciones por preferir la “satisfacción inmediata” en lugar de ahorrar. Pero, sociológicamente, cuando el acceso a una vivienda propia o a una jubilación digna parece una fantasía inalcanzable, el consumo de pequeñas gratificaciones se convierte en una respuesta racional. No es falta de visión; es la búsqueda de bienestar tangible en un sistema que ha clausurado las grandes promesas de movilidad social.
Incluso con estudios universitarios, muchos enfrentan hoy una precariedad laboral que rompe la vieja promesa de que “estudiar asegura el éxito”.
El ahorro como privilegio y posibilidad desigual
La educación financiera es una herramienta valiosa, pero tiene límites claros:
- No compensa los bajos salarios.
- No elimina el impacto de la inflación.
- No sustituye la falta de seguridad social.
Debemos dejar de ver el ahorro solo como un “deber ser” moral y empezar a reconocerlo como un privilegio de posición. No enfrenta el mismo escenario quien opera una línea de producción en el norte del país, sorteando el alto costo de vida fronterizo, que quien gestiona una oficina en un corporativo.
A manera de conclusión el fomentar una verdadera cultura financiera en México requiere empatía y conciencia de clase. Quienes tenemos acceso a la educación financiera debemos emitir opiniones desde la comprensión del entorno, no desde la superioridad moral.
Si realmente buscamos transformar la relación de los mexicanos con su dinero, debemos ir más allá del individuo y cuestionar las condiciones que nos encasillan. Antes de hablar de inversión, debemos hablar de las estructuras que permiten, o impiden, que alguien tenga algo que invertir.
*Este artículo tiene fines meramente educativos e informativos: no constituye un consejo financiero o una recomendación de inversión*
El ahorro por pequeño que sea debe de ser parte de la canasta básica de nuestros hogares.
Si de acuerdo en que más allá de tener una cultura de ahorro, más bien es que lo que se gana trabajando no alcanza para ahorrar, muchas familias apenas salen tablas después de cubrir sus necesidades básicas; aunque por otro lado pienso que si se puede ahorrar haciendo algunos sacrificios, pero la paciencia y las constancia son virtudes que casi nadie quiere poner en práctica